Acheter un logement sur plan, de la réservation à la remise des clés
Acheter sur plan, c’est s’engager pour un appartement ou une villa que personne ne peut encore visiter, et en payer une partie avant d’avoir les clés. Quatre questions décident de la sécurité de l’achat. Qu’est-ce qui vous engage vraiment, quand faut-il payer, que se passe-t-il si l’entreprise ne règle pas ses sous-traitants, et combien de temps avez-vous pour signaler un défaut ? Pour les contrats signés depuis le 1er janvier 2026, une partie des réponses a changé, plutôt en faveur de l’acheteur.
Ce que vous achetez quand rien n'est construit
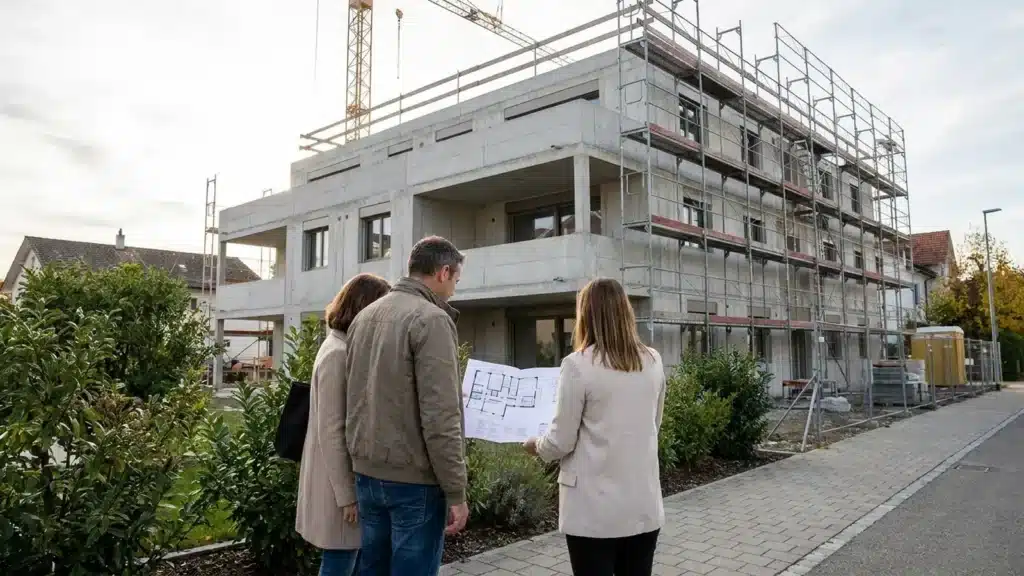
Dans un immeuble en propriété par étages, vous achetez une part de PPE avant que le bâtiment existe. C’est possible parce que la PPE peut être inscrite au registre foncier sur la base d’un plan de répartition, avec une mention qui signale que le bâtiment reste à construire. Le notaire instrumente l’acte constitutif, auquel le plan de répartition est joint, et le registre foncier inscrit la PPE.
Une fois les travaux terminés, l’achèvement doit être annoncé au registre foncier dans les trois mois, avec un plan rectifié si le bâtiment ne correspond plus au plan initial. Ce sont les propriétaires par étages ou l’administrateur qui s’en chargent. Si l’attestation demandée par le registre foncier n’est pas produite, ou si les locaux ne forment pas des unités distinctes avec un accès propre, le registre foncier fixe un délai au terme duquel, sauf décision du juge, la PPE est convertie en copropriété ordinaire. Le Conseil fédéral a adopté le 13 mai 2026 un projet qui inscrirait ces règles dans le Code civil et porterait le délai à quatre mois. Il n’est pas en vigueur.
Le montage du contrat compte autant que le plan. Pour une part de PPE dont la propriété vous est transférée dès la signature, avant que l’essentiel soit bâti, le terrain et ce qui existe déjà font l’objet d’une vente immobilière, et ce qui reste à construire relève d’un contrat d’entreprise. Si le transfert n’intervient qu’une fois les travaux essentiels réalisés, il peut s’agir d’un contrat mixte ou d’une simple vente. Pour une villa, vendeur et acheteur peuvent signer une vente du terrain et un contrat d’entreprise séparé, un contrat mixte, ou encore la vente de la maison à construire. Ce choix décide des règles qui s’appliquent aux paiements et aux défauts, et à Fribourg comme à Neuchâtel de la base des droits de mutation. En cas de litige, c’est le juge qui qualifie le contrat, quel que soit son titre.
Dans une promotion, les actes sont souvent préparés par le notaire à la demande du vendeur ou de l’entreprise, pour tous les acheteurs du projet. Vous pouvez les faire relire et poser vos questions avant de signer, et c’est le moment de le faire.
Réservation, promesse de vente, acte authentique
La première signature est souvent une réservation, accompagnée d’un acompte. Elle sert à retenir le lot. En Suisse, une vente immobilière n’est valable que si elle est passée en la forme authentique, devant notaire, et la même exigence vaut pour une promesse de vente ou un pacte d’emption. Une réservation qui n’est pas passée en la forme authentique ne remplit pas cette exigence. Ce qu’elle vous engage réellement à faire, et ce que devient l’acompte si la vente ne se fait pas, dépend de ses clauses. Avant de verser quoi que ce soit, posez la question au notaire. En cas de litige, c’est le juge qui tranche.
La promesse de vente, elle, se signe devant notaire, et c’est elle qui engage. Comme tout acte notarié, elle a un coût. Vient ensuite l’acte de vente. Et vous ne devenez propriétaire qu’à l’inscription au registre foncier, pas au moment où vous signez.
Vérifier le permis de construire avant de signer
Un projet peut se vendre sur plan avant que son permis soit définitif. Trois questions suffisent. Le permis est-il délivré, est-il entré en force, reste-t-il un recours pendant ? Les avis de mise à l’enquête sont publics et le dossier se consulte à la commune. En Vaud, le permis est délivré par la municipalité, à Fribourg par le préfet, à Neuchâtel par le Conseil communal, et dans les trois cantons un recours se dépose dans les 30 jours.
Les effets d’un recours ne sont pas les mêmes partout. En Vaud, les travaux ne peuvent commencer qu’une fois le permis entré en force, donc ni avant la fin du délai de recours, ni tant qu’un recours est pendant. À Fribourg, un recours n’a pas d’effet suspensif, mais le tribunal peut l’ordonner. À Neuchâtel, il a en principe un effet suspensif. Et la sanction préalable neuchâteloise n’est pas un permis de construire, même si elle passe par une mise à l’enquête. Tout le parcours, de la demande au permis d’habiter, est décrit dans notre article sur les démarches pour construire sa maison.
Payer un logement qui se construit
La loi n’impose pas de paiements échelonnés, elle ne les règle que s’ils ont été convenus. Sans accord contraire, le prix se paie à la livraison de l’ouvrage, ou contre le transfert de propriété dans une vente. Le calendrier des acomptes, étape par étape, est donc une clause du contrat, et il se discute avant de signer.
Côté banque, le chantier se finance en général par un crédit de construction. La banque libère les fonds au fur et à mesure des travaux et surveille le versement des fonds propres. Les règles minimales que les banques se sont données, reconnues par la FINMA comme standard minimal et révisées pour la dernière fois au 1er janvier 2025, posent deux limites. Un dixième au moins de la valeur retenue par la banque doit être apporté sans recourir au 2e pilier, et la dette doit redescendre aux deux tiers de cette valeur dans un délai de quinze ans. Pour un crédit de construction, l’amortissement commence au plus tard douze mois après la fin des travaux. Le reste, notamment la part du revenu que les charges peuvent représenter, chaque banque le fixe elle-même. Nous détaillons ce calcul dans notre guide pour devenir propriétaire en Suisse.
Le 2e pilier peut servir à acheter ou à construire le logement que vous habiterez. La caisse de pension paie directement le vendeur, l’entrepreneur ou le prêteur, jamais l’acheteur. Quand une promesse de vente précède l’acte définitif, ce qui est fréquent dans un achat sur plan, l’Office fédéral des assurances sociales estime que rien ne doit être versé au vendeur à ce stade. Un acompte financé par le 2e pilier peut seulement être bloqué chez le notaire, et il revient à la caisse si la vente n’a pas lieu. Si vous financez vous-même la construction par un crédit de construction, le versement peut y être intégré, si la banque l’accepte, et vous devez habiter le logement dès qu’il est habitable. Le 3e pilier peut aussi être retiré pour acheter ou construire, une fois tous les cinq ans. Les montants et les délais sont dans notre article sur le 2e et le 3e pilier pour acheter son logement.
L'hypothèque des artisans, le risque qu'on voit le moins
C’est le risque le moins visible d’un achat sur plan. Les artisans et entrepreneurs qui ont travaillé sur le chantier peuvent faire inscrire une hypothèque légale sur l’immeuble, même si leur client était l’entreprise générale et non vous. Ils peuvent le faire dès qu’ils se sont engagés à exécuter le travail, et au plus tard quatre mois après l’achèvement des travaux, et ils ne peuvent pas y renoncer d’avance. Si l’entreprise générale ne paie pas un sous-traitant, celui-ci peut donc obtenir un gage sur votre logement alors que vous en avez réglé le prix. Le Conseil fédéral parle lui-même du risque de payer deux fois.
Le 13 août 2025, il a renoncé à modifier ces règles. Il estime que les propriétaires peuvent déjà réduire ce risque par contrat ou en payant directement les sous-traitants. Une chose a changé le 1er janvier 2026. L’inscription peut être évitée si le propriétaire fournit des sûretés suffisantes, et ces sûretés ne doivent plus couvrir que dix ans d’intérêts de retard, alors que la jurisprudence exigeait une durée illimitée. Le but affiché est de rendre une garantie bancaire plus facile à obtenir.
C’est donc le contrat qui vous protège, et il se négocie avant la signature. Demandez comment les sous-traitants seront payés, si des paiements directs sont prévus et si une garantie couvre le risque d’une hypothèque légale. Le notaire peut vous expliquer ce que chaque clause change.
Réception et défauts, les règles depuis le 1er janvier 2026
À la livraison, vous devez vérifier l’état du logement dès que possible et signaler les défauts. Si vous ne le faites pas, l’ouvrage est réputé accepté, sauf pour les défauts qu’une vérification normale ne pouvait pas révéler. La loi n’impose aucune forme pour cette réception. Un procès-verbal signé, avec la liste des défauts constatés, reste la meilleure façon d’en garder la trace.
La révision du Code des obligations, adoptée par le Parlement le 20 décembre 2024 et entrée en vigueur le 1er janvier 2026, change trois choses pour l’acheteur d’un logement neuf qui a signé depuis cette date.
- Vous avez 60 jours pour signaler un défaut, et 60 jours dès sa découverte pour un défaut que les vérifications usuelles ne permettaient pas de voir. Une clause qui prévoit un délai plus court est nulle. Auparavant, il fallait réagir « sans délai », c’est-à-dire en quelques jours.
- Si le logement est à construire ou a été construit moins de deux ans avant la vente, vous pouvez exiger que le vendeur répare les défauts à ses frais. Une clause signée d’avance qui exclut ou limite ce droit est nulle.
- Le délai de cinq ans pour agir, qui court dès le transfert de propriété dans une vente ou dès la réception dans un contrat d’entreprise, existait déjà. Ce qui change, c’est que le contrat ne peut plus le raccourcir.
Pour un contrat signé avant le 1er janvier 2026, le Conseil fédéral estime que l’ancien droit continue de s’appliquer, y compris le signalement des défauts sans délai. Demandez au notaire quelles règles valent pour le vôtre.
Le Parlement est allé plus loin que le Conseil fédéral. Son projet de 2022 laissait les parties libres de raccourcir ces 60 jours, et ne rendait le droit à la réparation impossible à exclure que pour les logements destinés à l’usage de l’acheteur et de sa famille. Le texte en vigueur interdit les délais plus courts et ne pose aucune condition d’usage. L’Office fédéral de la justice présente la réforme sur sa page consacrée aux défauts de construction.
Les contrats types de la construction s’appuient souvent sur la norme SIA 118, une norme privée de la Société suisse des ingénieurs et des architectes, qui ne s’applique que si le contrat y renvoie. Elle prévoit un délai de deux ans pour signaler les défauts.
Reste l’autorisation d’emménager. En Vaud, c’est la municipalité qui autorise l’occupation d’une construction neuve. À Fribourg, la commune délivre un permis d’occuper, sur la base d’un certificat de conformité.
Les frais d'achat dans le neuf, canton par canton
Les droits de mutation sont l’impôt de l’achat. Dans le neuf, deux questions comptent, le taux et la base sur laquelle il s’applique.
| Vaud | Fribourg | Neuchâtel | |
|---|---|---|---|
| Taux | 2,2 % pour le canton, jusqu’à 1,1 % pour la commune, soit 3,3 % en règle générale | 1,5 % pour le canton, plus des centimes communaux de 100 % au plus, soit 3 % au maximum | 3,3 %, prélevés par le canton seulement |
| Base dans le neuf | le prix convenu ; pour une villa avec un contrat d’entreprise séparé, demandez au notaire | le prix global, terrain et ouvrage terminé, pour une vente clés en main ou liée à un contrat d’entreprise | le prix global, terrain et ouvrage, TVA déduite |
| Allègement | aucun pour la résidence principale aujourd’hui | premier logement en résidence principale, base réduite de 500’000 francs jusqu’à 1’000’000 francs de prix global, de 250’000 francs jusqu’à 1’500’000 francs | 2,2 % pour l’habitation principale |
À Fribourg, l’allègement suppose d’occuper le logement tout de suite et pendant deux ans au moins sans interruption, et le canton prélève aussi 0,75 % lors de la création ou de l’augmentation du gage immobilier qui garantit le prêt. À Neuchâtel, le taux de 2,2 % suppose une occupation d’au moins deux ans, faute de quoi la taxation est rectifiée. Pour un terrain vendu avec un contrat d’entreprise, l’émolument du notaire neuchâtelois se calcule, lui, sur la valeur du seul terrain. En Vaud, deux propositions déposées au Grand Conseil à l’automne 2026, l’une pour exonérer la résidence principale, l’autre pour un barème progressif, ne sont pas adoptées. Les émoluments du registre foncier et les honoraires du notaire s’ajoutent partout.
Côté énergie, la loi vaudoise change le 1er janvier 2027. Elle demande des panneaux photovoltaïques sur les toits des constructions neuves et un chauffage renouvelable, mais ces règles ne visent que les demandes de permis déposées six mois après son entrée en vigueur. Un projet dont le permis a été demandé avant reste soumis à l’ancienne loi. Demandez au vendeur sous quelle loi le projet a été autorisé, c’est elle qui décide du chauffage et des panneaux solaires de votre logement.
Nous commercialisons des projets neufs en Vaud et dans le canton de Neuchâtel, présentés sur notre page de projets immobiliers neufs. Avant de réserver un lot, demandez la preuve que le permis est entré en force, le projet d’acte, le calendrier des paiements et ce que le contrat prévoit pour les sous-traitants. Ces quatre pièces disent si un achat sur plan est sûr.
FAQ
Une réservation m'engage-t-elle à acheter le logement ?
En Suisse, une vente immobilière, comme une promesse de vente, n’est valable que si elle est passée devant notaire, en la forme authentique. Une réservation qui n’a pas cette forme ne remplit pas cette exigence. Ce qu’elle vous engage à faire, et ce que devient l’acompte si la vente ne se conclut pas, dépend de ses clauses. Demandez-le au notaire avant de verser un acompte. En cas de litige, c’est le juge qui tranche.
Puis-je utiliser mon 2e pilier pour un logement sur plan ?
Oui, s’il s’agit du logement que vous habiterez. Quand une promesse de vente précède l’acte définitif, l’Office fédéral des assurances sociales estime que rien ne doit être versé au vendeur à ce stade. Un acompte financé par le 2e pilier peut seulement être bloqué chez le notaire, et il revient à la caisse de pension si la vente n’a pas lieu. Si vous financez vous-même la construction par un crédit de construction, le versement peut y être intégré, si la banque l’accepte.
Combien de temps ai-je pour signaler un défaut dans un logement neuf ?
Pour un contrat signé depuis le 1er janvier 2026, vous disposez de 60 jours pour signaler un défaut, et de 60 jours dès sa découverte pour un défaut que les vérifications usuelles ne permettaient pas de voir. Une clause qui prévoit un délai plus court est nulle. Vous avez ensuite cinq ans pour agir, un délai que le contrat ne peut plus raccourcir. Pour un contrat signé avant cette date, le Conseil fédéral estime que l’ancien droit continue de s’appliquer, avec des défauts à signaler sans délai. Demandez au notaire ce qu’il en est du vôtre.
Quels frais paie-t-on en achetant un logement neuf ?
Surtout les droits de mutation. En Vaud, 2,2 % pour le canton et jusqu’à 1,1 % pour la commune, soit 3,3 % en règle générale, sans allègement pour la résidence principale. À Fribourg, 1,5 % plus la part communale, calculés sur le prix du terrain et de l’ouvrage, avec une base réduite pour un premier logement occupé en résidence principale, si le prix global ne dépasse pas 1,5 million de francs. À Neuchâtel, 3,3 %, ramenés à 2,2 % pour une résidence principale. S’y ajoutent les émoluments du registre foncier et les honoraires du notaire.
Un étranger peut-il acheter un logement sur plan en Suisse ?
Une personne domiciliée en Suisse peut acheter sans autorisation le logement qui sera sa résidence principale, au lieu de ce domicile. Pour les autres personnes à l’étranger au sens de la loi, l’achat est soumis à l’autorisation de l’autorité cantonale. Le Conseil fédéral a mis en consultation au printemps 2026 un durcissement visant les ressortissants d’États hors de l’Union européenne et de l’AELE. Il n’est pas en vigueur.